- 会計・財務
【2026年最新】固定費・変動費とは?違いと分類の基本、実務のポイントを解説
最終更新日:2026年9月7日
 【動画】請求書でいま選ばれる
この記事でわかること3点
-
固定費・変動費の正しい分類と、実務で迷いがちな「混在費」の考え方
- 損益分岐点を把握し、経営判断の精度を高めるための指標と計算方法
- 利益体質を強化するための、固定費削減と変動費化の具体的なアクション
売上が伸びても利益が残らない、売上が少し落ちただけで赤字になる——その原因は、固定費と変動費の把握不足にあるかもしれません。 固定費・変動費は、会社の費用構造を理解し、利益を安定させるための基本概念です。 本記事では、固定費・変動費の定義から代表例、削減・変動費化の実務ポイントまでを体系的に整理します。


固定費と変動費の定義
固定費と変動費の違いは、費用が売上や稼働量に連動して増減するかどうかです。ここを曖昧にすると、損益分岐点や利益予測が現実とズレてしまい、意思決定の遅れや誤りにつながります。
固定費とは(売上に関係なく一定にかかる費用)
一定期間内で売上や生産量に直接比例せず発生する費用です。売上が増えても急には増えず、減ってもすぐには減らしにくい性質を持ちます。
- 固定費の代表例
家賃、固定給、役員報酬、システムの月額利用料など
なお、「固定費=毎月必ず同額の支出」ではありません。実務で重要なのは「売上の増減に関係なく発生するかどうか」です。たとえば水道光熱費や通信費は月ごとに金額が変動しますが、商品が売れた数に比例して増える性質のものではありません。売上と直接連動しない費用は、管理や計算をシンプルにするために「固定費」のグループに含めるのが一般的です。
- 固定費の特徴
下方硬直性が強い: 契約や雇用が前提の支出が多く、業績が悪化してもすぐに止められません。
資金繰りのリスク: 固定費が膨らむほど必要な売上の最低ラインが上がり、リスクが増えます。

変動費とは(売上や数量に比例する費用)
売上高・販売数量・稼働量に応じて増減する費用です。理屈の上では売上がゼロなら発生せず、売上が伸びるほど増えやすい性質があります。
変動費の代表例:仕入、原材料、販売手数料、配送費、決済手数料など
ただし、どの項目が変動費になりやすいかは業態で変わります。小売なら仕入が中心になり、製造なら原材料や製造に使う消耗材が中心になり、ECなら配送費や決済手数料の影響が大きくなります。
- 変動費の特徴と注意点
売上低下のリスク:変動費は「売上を作るために増える費用」でもあるため、削減のやり方を誤ると品質の低下や納期の遅れで、顧客体験を損ね売上が下がることがあります。
単なる削減ではなく改善を:単に削るのではなく、単価・ロス・工程の改善で利益率を上げる視点が重要です。
【実務上の注意点】契約形態による性質の違い
実務では、同じ勘定科目でも契約形態や運用によって性質が変わります。
-
外注費の例
月額固定の契約:売上に関係なく発生するため「固定費」となります。
納品数や稼働時間での請求:売上や生産量に連動するため「変動費」の色が濃くなります。

この記事を読んでいる人が 注目している機能
固定費・変動費の代表例一覧
固定費・変動費の分類は、まず代表例で型を作るとスムーズに進みます。ただし、業種や契約形態による例外もあるため、分類の精度を上げるコツは「会計科目名」ではなく、「請求書の内訳」や「契約書」の支払い条件に立ち返ることです。
| 分類 | 代表的な費用の例 | 特徴・性質 |
| 固定費 | 人件費(固定給・役員報酬)、地代家賃、減価償却費、通信費やシステム利用料などの月額課金(サブスクリプション)、保険料、リース料、基本料金部分など | 売上が落ちても支払いが残りやすく、経営の固定負担になる費用 |
| 変動費 | 仕入原価・原材料費、販売手数料、運送・配送費、決済手数料、消耗材など | 売上が増えるほど増え、売上が減ると減りやすい費用 |
| 混在しやすい費用 | 外注費、光熱費、人件費の一部 | 基本料金と従量料金が混ざる、または固定契約と従量契約が混ざるといった事情で性質が分かれる |
実務における分類・見直しのポイント
契約形態で変わる費用(外注費・人件費)
外注費や人件費は、月額固定(固定給)なら「固定費」、納品数や稼働時間(出来高)に連動するなら「変動費」です。分類を誤ると限界利益率などの経営指標が狂うため、支払いの決まり方を基準に判断します。
広告宣伝費の扱い
会計上は販管費でも、毎月一定の広告費を投下しており、売上が落ちても止めにくい場合は「固定費」として見た方が、損益分岐点の把握が正確になります。
固定費削減の優先順位
固定費には将来の売上や競争力を作る戦略的な支出も含まれます。削減の際は「不要な固定費」と「必要な固定費」を分け、まずは未使用サービス、過剰スペック、重複契約など、成果につながっていない部分から着手するのが安全です。
この記事を読んでいる人が 注目している機能
固定費と変動費の分け方
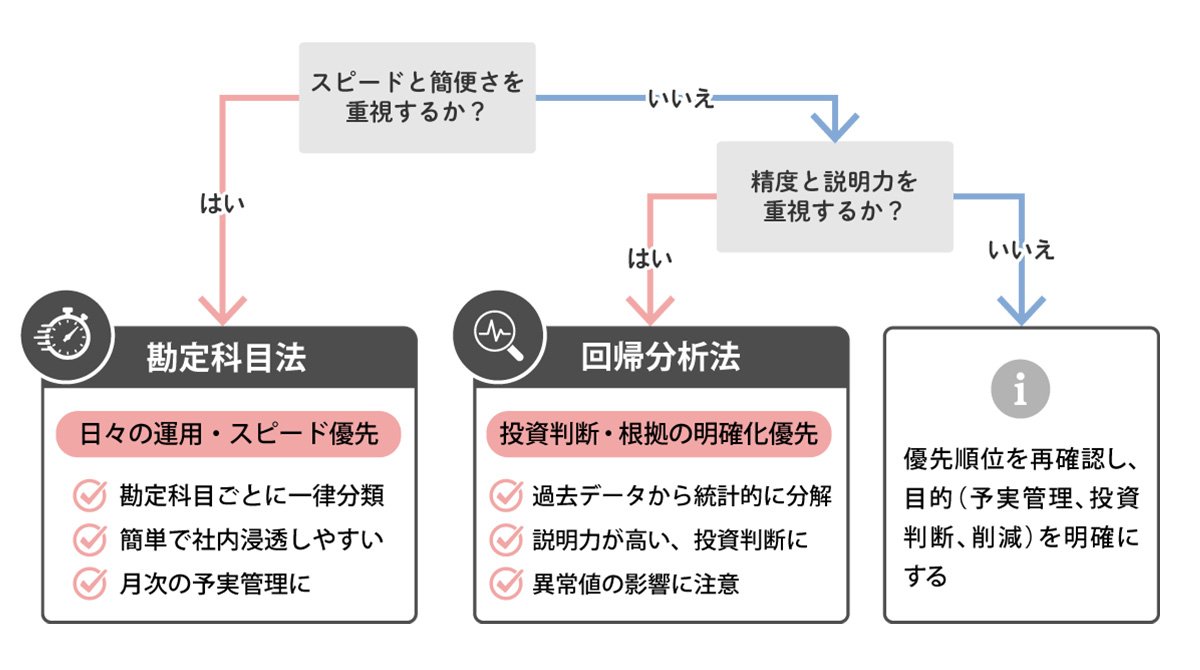
固定費・変動費の分け方の正解はひとつではありません。重要なのは、目的に対して再現性のあるルールづくりです。分類方法の代表的なアプローチは「簡便さ重視」と「精度重視」に大きく分けられます。
どちらを選ぶかは、目的に合わせるのが現実的です。月次の予実管理が目的なら、まずはスピード重視で運用し、必要に応じて精度を上げる進め方が向いています。現場でよく採用されるのは「勘定科目法」で、より精度や説明力が必要な場合に「回帰分析法」を併用します。どちらも一長一短があるため、最初から完璧な精度を求めてハードルの高い分析手法に挑むより、導入継続できる運用設計が大切です。
■固定費と変動費の分類方法
実務上の肝となる「混在費」の扱い
実務では、混在費(固定費と変動費が混ざった費用)をどう扱うかが分析精度のカギを握ります。例えば、光熱費の基本料金を固定費、従量分を変動費として分けるなど、重要項目だけ細かく設定するだけでも、分析の精度は格段に上がります。
簡便さ・スピード重視:勘定科目法で分類する
勘定科目法は、勘定科目ごとに一律で固定費か変動費かを割り当てる方法です。まずは地代家賃や役員報酬は固定費、仕入や販売手数料は変動費といった、分かりやすい科目から決めていくとスムーズに進みます。
-
メリット
運用が簡単で、社内に浸透させやすい。
月次の数字が出たタイミングですぐに固変の集計ができ、経営会議などのスピードが上がる
-
注意点とリスク
外注費や光熱費、人件費の一部などの「混在費」を一律に振り分けると、損益分岐点を低く見積もってしまうなど、経営判断を誤るリスクがあります。
運用を成功させるコツ
判断基準を文章化(ルール化)し、「この科目は〇〇の条件なら例外として変動費にする」といった例外処理のルールを明確に決めておくと、担当者が変わっても分類がブレにくくなります。
精度・説明力重視:回帰分析法(最小二乗法)で分解する
回帰分析法は、売上(または操業度)と総費用の過去の実績データから、統計的に変動費率と固定費を推定する方法です。感覚や科目名ではなく、実際の数字の動きから分解できるのが特徴です。
計算式としては、総費用=変動費率×売上+固定費の形(y=ax+b)で推定し、変動費率 a と固定費 b を求めます。
-
具体的な進め方
12か月分の「売上」と「対象費用(または総費用)」のデータを用意し、Excelで散布図を作って近似直線を引きます。この直線の傾きが変動費率、切片が固定費の目安になります。
-
メリット
精度と説明力が非常に高い。
金融機関や社内への説明時に「根拠が数字で示せる」ため、大型投資や固定費増の意思決定にも使いやすくなります。
-
注意点とリスク
計算に手間がかかることと、データに異常値(大型案件、値上げ、制度変更など)が混ざると結果が大きく歪むことがデメリットです。
運用を成功させるコツ
データ期間が短すぎるとブレやすいため、季節要因がある業種は複数年(2〜3年分など)のデータで確認することが有効です。また、分析対象の費用範囲と前提条件を揃え、明らかに異常な数値が出た月は分析から除外するなどの調整が必要です。
この記事を読んでいる人が 注目している機能
固定費・変動費で使う経営指標
固変分解した数値を利益管理・目標設定・リスク管理の指標に落とし込むと、意思決定に活用できます。
【運用上の重要なポイント】
-
単月の数字だけで一喜一憂しない
指標は値上げ・値引き、キャンペーン、季節性などで短期的に変動します。誤った判断を避けるため、3か月移動平均や前年同月差での比較の併用が大切です。
-
「打ち手」とセットで運用する
「限界利益率が落ちたなら価格・仕入・工程を見直す」「損益分岐点が上がったなら固定費の増加要因を深掘りする」というように、指標の変化と原因・対策が常につながる仕組みを作りましょう。
限界利益・限界利益率:事業の「稼ぐ力」を測る最も基本的な指標
-
限界利益(売上高 − 変動費)
固定費を回収し、利益を生み出すための源泉となる金額です。
-
限界利益率(限界利益 ÷ 売上高)
この比率が高いほど、売上が増えたときに利益が増えやすく、固定費を回収しやすい構造と言えます。
実務での活用法
商品別・サービス別・顧客別に限界利益率を出すのが効果的です。売上規模の大きさではなく「利益への貢献度」で優先順位を決められるため、営業方針や値付け、撤退判断まで一貫した基準が作れます。
※限界利益についての詳細は下記記事をご覧ください。
限界利益の基本概念から計算式、経営戦略への活用法までを解説。固定費・変動費との関係、損益分岐点の把握、他の利益指標との違いや販売・価格戦略への具体的な活用法など、企業成長に欠かせない会計知識を紹介します。
この記事を読んでいる人が 注目している機能
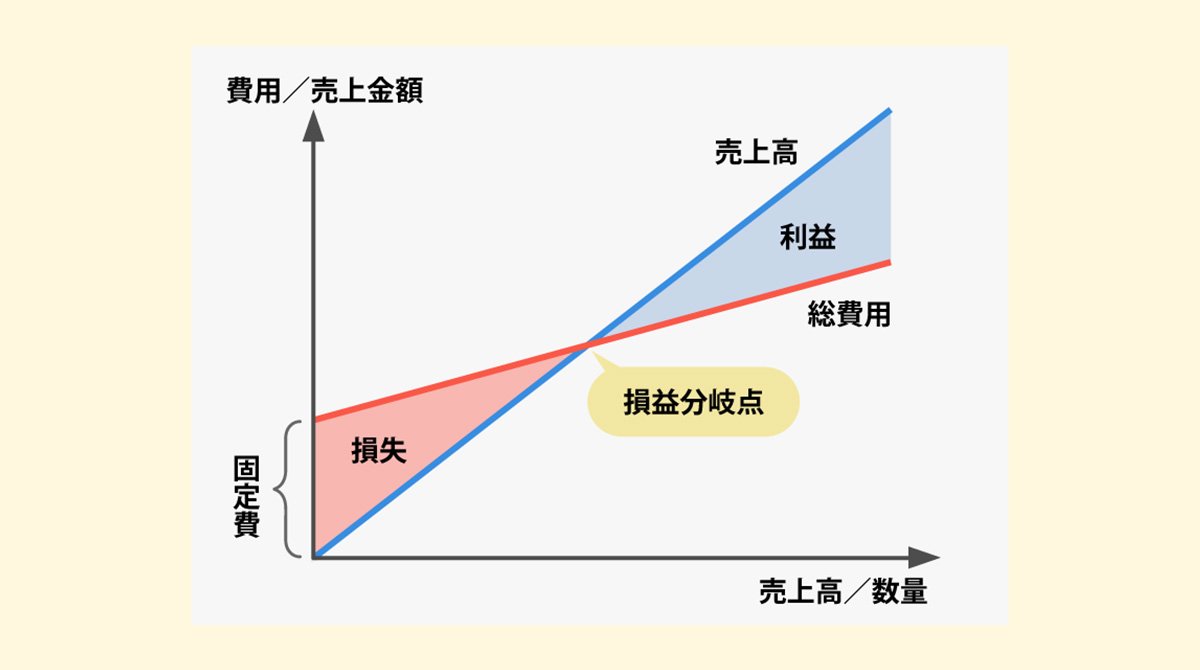
損益分岐点売上高:利益がちょうど「ゼロ」になる売上水準
売上高と費用がちょうど同じになり、利益がゼロの状態です。この売上を超えると黒字、下回ると赤字になります。
-
計算式
固定費 ÷ 限界利益率
-
悪化の要因
「固定費の膨張」か「変動費率の悪化(値引きや仕入高騰など)」があると、黒字化のハードル(分岐点)が上がってしまいます。
実務での活用法
現場の課題が「売上が足りない」のか「利益率が足りない」のかを切り分けるのに役立ちます。また、固定費が増える採用や出店を行う際、分岐点がどれだけ上がるかを先に見積もることで、売上計画の妥当性を安全に検証できます。
目標利益達成売上高:目標とする利益を出すために、いくらの売上が必要か算出
-
計算式
(固定費 + 目標利益)÷ 限界利益率
-
実務での活用法
売上目標が「気合」ではなく、利益構造に基づく現実的な数字になります。算出した必要売上が市場規模や人員体制に対して過大な場合、無理に売上目標を追うのではなく、「固定費の設計や価格・原価の見直しが必要だ」と冷静に判断できます。
KPI設計への応用
売上目標が「気合」ではなく、利益構造に基づく現実的な数字になります。算出した必要売上が市場規模や人員体制に対して過大な場合、無理に売上目標を追うのではなく、「固定費の設計や価格・原価の見直しが必要だ」と冷静に判断できます。
安全余裕率・売上高変動費率:経営の安全性と、利益の残りやすさを確認
-
安全余裕率((売上高 − 損益分岐点売上高)÷ 売上高)
現在の売上が損益分岐点からどれだけ余裕があるかを示します。数値が高いほど、売上が落ちても黒字を維持しやすい状態です。
-
売上高変動費率(変動費 ÷ 売上高)
変動費が売上に占める割合です。限界利益率とは裏表の関係であり、この比率が上がると利益が残りにくくなります。
実務での活用法
変動費率が上がったときは、値引きの常態化、仕入単価の上昇、歩留まり悪化、配送条件の悪化など、原因を分解して対処します。仕入条件の再交渉だけでなく、ロス削減や標準化、仕様の見直しなど、現場プロセスの改善が大きく効くことも多いです。
この記事を読んでいる人が 注目している機能
固定費・変動費の削減と見直しポイント
費用削減で「数字上の改善」だけを追うと、売上や組織力を損なうリスクがあります。削減の際は顧客への価値提供や自社の競争力への影響も踏まえた設計が重要です。
固定費の見直し:まずは「止めても売上が落ちにくいもの」から
固定費の削減は、自社の売上に直接貢献していない外部への支払いを見直すことから始めるのが鉄則です。
-
典型的な見直し対象
未使用のSaaSやアカウント、重複するツール、過剰なオフィススペース、不要なリース契約など。
-
着手のポイント
これらの外部への支払いは、解約や条件交渉によってすぐにコスト削減効果が出やすく、組織や従業員へのダメージも比較的小さく済みます。
変動費の見直し:「単価を下げる」と「ロスを減らす」を分ける
変動費の改善は、この2つの視点を分けて考えることで安全に改善が進みます。
-
単価交渉のリスク
仕入先への「単価を下げる」交渉だけに頼ってしまうと、取引先との関係悪化や、結果的な品質低下を招きやすくなります
-
着手のポイント
規格統一、発注ロットの設計、在庫の適正化、不良率低減、梱包の見直しなど、まずは「社内の工夫で下げられる部分(ロスを減らす)」から着手するのが堅実なアプローチです。
この記事を読んでいる人が 注目している機能
固定費を変動費化する方法
支払い構造を変えて固定費を変動費化すると、損益分岐点が下がって売上変動への耐性が高まります。代表的な方法として、以下の2つが挙げられます。
人件費の一部を「業績連動」にする
固定給を急に下げるのではなく、インセンティブや賞与の比率を上げ、売上や粗利、限界利益に連動させる仕組みを作ります。
- メリット
業績が好調な時は社員にしっかりと報いることができ、厳しい時には会社の固定負担を抑えるという、安全な経営設計に近づきます。
- 運用上の注意点
透明な評価基準と丁寧な説明がないと、従業員の不信感につながってしまいます。納得感のある制度設計と日々のコミュニケーションが必須です。
業務委託や外注(アウトソーシング)の活用
繁閑差が大きい業務や専門性が高い業務において、月額固定の契約ではなく「納品数」「稼働時間」「件数」に連動する契約に切り替えることで、変動費化が進みます。
運用上の注意点
外部への「丸投げ」は、サービス品質の低下や、社内にノウハウが蓄積されないというリスクを伴います。業務範囲、成果物の基準、検収フローをあらかじめ明確にし、管理コストを抑える工夫が重要です。
この記事を読んでいる人が 注目している機能
固定費と変動費の分解が経営にもたらす3つの効果
費用の内訳を固定費と変動費に分ける「固変分解」を行う最大の理由は、利益の出方を構造的に理解し、目標設定やコスト改善の判断を速くすることです。費用の「分類」「指標化」「改善」というサイクルをセットで回すことで、どんぶり勘定から脱却し、再現性のある経営判断ができるようになります。
具体的には、以下の3つの効果から実務において非常に重要視されます。
1.決算書(P/L)の「混在」をほどき、利益構造を可視化する
通常の損益計算書(P/L)では、同じ区分の中に固定費と変動費が混在しています。そのため、そのまま数字を眺めていても「売上が動いたときに利益がどれだけ動くか」が読み取りづらいのです。
この混在をほどき、売上から変動費を引いた「限界利益」を把握すれば、売上が増えたときにどれだけ利益が増えやすい体質かが明確になります。さらに、商品別・顧客別に限界利益を出すことで、伸ばすべき売上と見直すべき売上を分ける重要な材料になります。
※損益計算書(P/L)についての詳細は下記記事をご覧ください。
2.「感覚」ではなく「数字」で経営シミュレーションを行う
固変分解ができると、「来期の売上が10%落ちたら利益は何%落ちるのか」といった見立てが、感覚ではなく計算でできるようになります。また、固定費と限界利益率がわかると、利益がちょうどゼロになる「損益分岐点」を数値化できます。
これにより、投資判断や資金繰りの安全設計に役立つだけでなく、現場で「売上が足りない」のか「利益率が足りない」のかを切り分け、精度の高い事業計画が立てられるようになります。
3.コスト削減や投資の「打ち手の優先順位」を明確にする
全社的に「とにかく経費を削減しよう」と号令をかけるだけでは、必要な費用まで削って業績を悪化させるリスクがあります。固変分解を行うと、「どの固定費が経営体力を圧迫しているのか」「どの変動費が限界利益率を押し下げているのか」が整理されます。
「損益分岐点を下げたい局面」なら固定費の見直し、「売上拡大局面で利益を伸ばしたい」なら限界利益率の改善というように、会社の状況に合わせた的確な打ち手が明確になります。
【実務のコツ】完璧を目指さず、継続的な仕組みを作る
固定費・変動費の分析を実務に活かすための重要なポイントは以下の2つです。
- 完璧を目指さず「見える化」から始める
最初から完璧を目指しすぎず、まずは運用が簡単な「勘定科目法」で月次の見える化を作り、金額の大きな費目だけを検証するなど、手間と精度のバランスを取ることが重要です。
- 改善は一度きりではなく「継続的な仕組み」にする
固定費の契約については定期的な見直しの仕組みを作り、変動費は現場プロセスと結び付けて継続的に改善を狙うことが、長期的に強い利益体質へとつながります。
管理会計の精緻化に不可欠なのが『数字の正確な把握』であることは見てきた通りです。しかし、そもそも請求業務という『固定費発生の源泉』に工数がかかりすぎていては、分析の時間すら確保できません。利益体質強化の最終ステップとして、経理業務自体の見直しについて解説します。
この記事を読んでいる人が 注目している機能
「固定費」を圧迫する請求業務の効率化で、会社の利益体質を強化する
毎月必ず発生する請求業務は、担当者の固定配置や残業を生み出しやすく、放置すると重い人件費(固定費)になりがちです。さらに、ミスや入金遅れによる信用低下といった二次被害のリスクもあるため、経理部門において優先度の高い改善テーマと言えます。
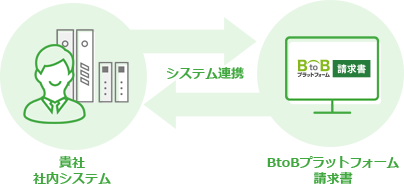
効率化のポイントは、例外処理を減らす「取引条件の標準化」と手作業をゼロにする「DtoD(Data to Data)方式」への移行です。DtoD方式ならシステム間でのデータ連携で、手入力や目視確認の負担、入力ミスがなくなります。
さらに、請求発行から入金消込までを一元管理することで、キャッシュフローが安定します。
経理部門の人件費や作業コストといった強固な固定費を抜本的に削減するなら、『BtoBプラットフォーム 請求書』の活用が有効です。利益体質を強化に向け、まずは最大の固定費要因である「請求業務」の電子化から着手してみてはいかがでしょうか。
「DtoD(Data to Data) の請求書」の詳細はこちらをご参照ください。
よくあるご質問
固定費と変動費の基本的な違いは何ですか?
固定費は売上高に関わらず発生する費用(家賃、人件費等)で、変動費は売上や生産量に連動して増減する費用(仕入、配送費等)です。これらを適切に分ける「固変分解」を行うことで、会社の利益構造が可視化され、損益分岐点の把握や、無駄のないコスト削減、価格戦略の策定といった、精度の高い経営判断が可能になります。まずは勘定科目ごとの整理から始めましょう。
外注費や光熱費など、判断に迷う「混在費」はどのように分類すべきですか?
勘定科目名ではなく、支払いの「契約形態」を基準に分類します。例えば外注費なら、月額固定契約は「固定費」、納品数や稼働時間に応じた出来高払いは「変動費」とします。光熱費も基本料金を固定費、従量分を変動費と分けるのが一般的です。重要なのは、分類のルールを社内で統一し、毎月継続して同じ基準で分析できるようにすることです。
損益分岐点を使って固定費・変動費を経営に活かすにはどうすればよいですか?
損益分岐点は、固変分解した数値からまず、利益がゼロになる最低売上ラインを算出します。その上で、「固定費の削減で損益分岐点そのものを下げる」、「限界利益率の改善で利益の積み上げを強化する」など、会社の状況に合わせた的確な打ち手を選択します。これにより、感覚ではなく数値に基づいた安全かつ精度の高い事業計画の立案が可能になります。
 シェアする

 LINEで送る