- インボイス制度
【2026年最新版】インボイス制度の経過措置、10月から「70%控除」へ。変更点と実務対応を解説
最終更新日:2026年9月16日
 【動画】請求書でいま選ばれる
この記事でわかること3点
- 2026年10月からの経過措置の変更点と実務への影響
インボイス制度の仕入税額控除における「70%控除」への引き下げに伴う、企業負担の増加と帳簿記載時の注意点を解説します。 - 控除割合変更後の具体的な計算・仕訳方法
該当費用への上乗せや雑損失への振替など、実務で迷いやすい仕訳パターンを具体例で解説します。 - 負担を軽減するための特例・補助金の活用
まもなく終了する「2割特例」の期限に関する注意点や、簡易課税制度への移行、IT導入補助金などの各種支援措置を紹介します。
2023年10月のインボイス制度開始からまもなく3年が経過しようとしています。当初の予定では、2026年10月から免税事業者からの仕入税額控除割合が一気に「50%」へ引き下げられる予定でした。
しかし、令和8年度税制改正によりこの経過措置が見直され、激変緩和のため2026年10月1日から2年間は「70%控除」の期間が新設されました。
本記事では、2026年度税制改正の最新内容を踏まえ、10月からの新たな経過措置スケジュール、適用上限(1億円ルール)、具体的な計算・仕訳方法、および「3割特例」などの負担軽減策について詳しく解説します。
なお、2026年度税制改正のその他の重要ポイントにつきましては、「令和8(2026)年度税制改正から読み解く「デジタルシームレス時代」の経理DX」をご参照ください


インボイス制度の経過措置は2031年9月30日まで
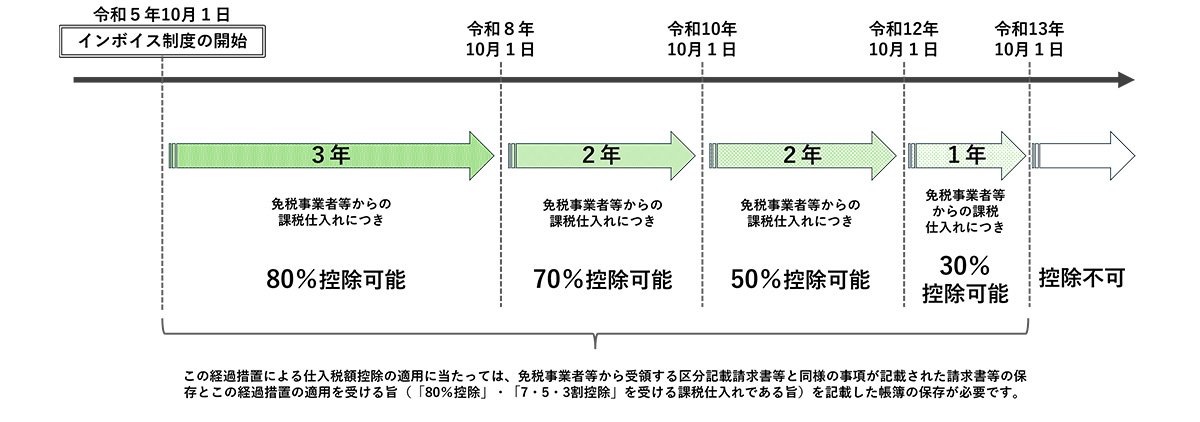
インボイス制度導入以降、免税事業者からの仕入れが税額控除の対象外となりました。それに合わせて、2031年9月30日までは仕入税額控除の経過措置が設けられ、この期間内は一定の記載事項を満たした請求書の受け取りと帳簿の保存を行えば、インボイスがなくても一定割合の税額控除を受けられます。
2026年10月1日から控除割合が「70%」に変更
インボイス制度導入以降、免税事業者からの仕入れは原則として仕入税額控除の対象外ですが、一定期間は控除を認める「経過措置」が設けられています。 令和8年税制改正によって、適用期間が当初より2年延長されるとともに、控除率の低下がより緩やかになるよう段階的に再設計されました。
<【最新版】仕入税額控除の経過措置スケジュール>
- 【現在】インボイス制度開始~2026年9月30日:80%控除
- 【今後】2026年10月1日~2028年9月30日:70%控除(新設)
- 2028年10月1日~2030年9月30日:50%控除
- 2030年10月1日~2031年9月30日:30%控除
- 2031年10月1日以降:控除不可
経過措置の適用上限(1億円ルール)の新設
もう一つの重要な改正点が、経過措置の適用上限の引き下げです。 大企業等による制度の過度な利用を防ぐため、同一の免税事業者等からの仕入れについて、年間1億円(改正前:10億円)を超える部分は経過措置の適用対象外となります。高額な取引を免税事業者と行っている企業は注意が必要です。
※2026年10月1日以後に開始する課税期間から適用されます。
2026年10月からは「70%控除」に移行するため、現在(80%)よりも企業の消費税負担は確実に増加します。取引先との価格交渉や、インボイス登録の打診などの対応が引き続き求められます。
インボイスの経過措置の計算方法は、課税仕入消費税額が10%の場合と8%の場合で異なるため、詳しくは後述します。

この記事を読んでいる人が 注目している機能
仕入税額控除に関する経過措置の対象者
仕入税額控除に関する経過措置の対象者は、「適格請求書発行事業者以外の事業者と課税取引をしている課税事業者」です。それ以外の事業者については、経過措置を利用する必要がありません。
また、簡易課税制度や後述する2割特例を利用している事業者も、仕入税額控除の計算を仕入税額をもとに行わないため、経過措置の対象外です。
仕入税額控除に関する経過措置の要件アップデート
経過措置を利用するためには、仕入先から受け取る請求書と自社で作成する帳簿の双方で要件を満たす必要があります。10月以降の70%控除期間においても基本的な要件は変わりませんが、帳簿の記載内容には注意が必要です。
請求書に関する要件と帳簿に関する要件は、下記のとおりです。
請求書に関する要件
仕入税額控除に関する経過措置を利用する場合は、規定の項目を満たす請求書を仕入先に発行してもらわなければなりません。取引先からの請求書に下記の項目が記載されているかどうかを確認し、不足している場合は、請求書フォーマットの変更を依頼しましょう。
<仕入税額控除の経過措置を利用するために請求書に必要な項目>
- 発行者の名称
- 取引年月日
- 取引内容(軽減税率の対象の場合はその旨を記載)
- 税率ごとに合計した税抜または税込の取引金額
- 請求書等の宛先
■請求書の記載例
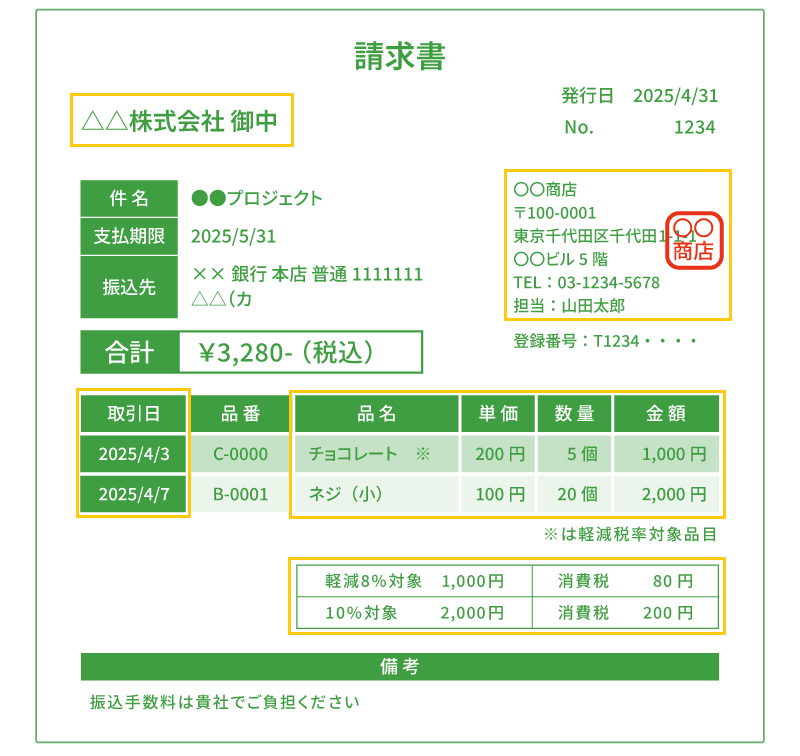
ただし、取引が軽減税率の対象である旨と、税率ごとに合計した税込取引金額について記載がない場合は、売り手の確認を前提に請求書を受け取った側による追記が認められています。
とはいえ、一つひとつの請求書に追記を行うのは大きな負担になります。そのため、取引先に協力を求めるのがおすすめです。
なお、受け取った請求書は、必ず保存しておかなければなりません。請求書の保存は、仕入税額控除を受けるための要件のひとつのため、誤って請求書を処分しないよう注意が必要です。
出典:国税庁軽減税率・インボイス制度対応室「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」
帳簿に関する要件(10月からは「70%控除」の記載へ)
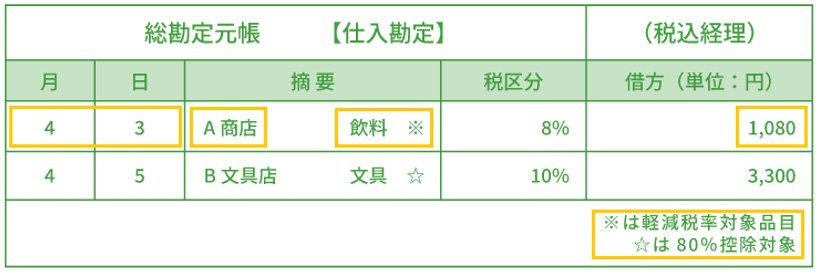
インボイス以外の請求書(免税事業者からの請求書等)を受け取った際、帳簿には以下の項目を記載する必要があります。
- 課税仕入れを行った取引先の名称
- 取引年月日
- 取引内容(軽減税率の対象である場合はその旨を記載)
- 経過措置の適用を受ける課税仕入れである旨
- 課税仕入れの取引金額
【2026年10月以降の実務のポイント】
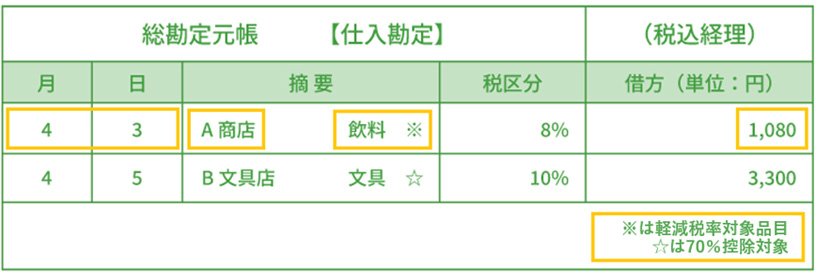
上記4の「経過措置の適用を受ける旨」について、現在は「80%控除対象」などと記載していますが、2026年10月1日以降の取引については「70%控除対象」「免税等(70%)」といった記載に変更し、これまでの80%控除の取引と明確に区別して記帳しなければなりません。
会計ソフトの設定も、10月1日の取引を基準に「70%控除」が適用されるよう、事前に税区分設定の確認・アップデートを行っておきましょう。
■帳簿の記載例
【現在(2026年9月30日まで)】
【2026年10月1日以降】
なお、帳簿についても、請求書と同様に保存が義務付けられています。
この記事を読んでいる人が 注目している機能
経過措置期間中の課税仕入れの計算・仕訳方法(70%控除の具体例)
仕入税額控除の経過措置の期間は、課税仕入れの計算方法に注意が必要です。経過措置の対象となる免税事業者から仕入れを行った場合の具体的な計算方法について、具体例を挙げながら解説します。
そもそも、課税仕入れの仕入税額の計算は、積上げ計算が原則です。ただし、売上税額を割戻し計算している事業者は、仕入税額も割戻し計算で計算できます。どちらを選択することもできますが、計算方法は統一しなければいけません。
ここでは、割戻し計算を行う場合の計算方法について紹介します。なお、消費税は国税と地方税に分けられますが、ここでは 実務上の理解を優先し、国税と地方消費税を合わせた「消費税等(10%または8%)」の合計金額で解説します。
課税仕入れの消費税額が10%の場合
課税仕入れの消費税額が10%の場合、内訳は国税が7.8%、地方消費税が2.2%です。仕入税額は以下の計算式で求めます。
<計算方法>
仕入税額=税込の課税仕入額×10÷110
例えば、免税事業者からの税込課税仕入額が1,100万円だった場合の仕入税額は「1,100万円×10÷110=100万円」となります。この金額に対し、取引が行われた期間の経過措置割合を乗じて実際の控除額を算出します(1円未満の端数は切り捨て)。
【~2026年9月末】(80%控除)100万円×80%=80万円
【2026年10月以降】(70%控除)100万円×70%=70万円
なお、適格請求書発行事業者との取引と免税事業者との取引の両方がある場合、適格請求書発行事業者に支払った仕入税額は全額が仕入税額控除の対象です。経過措置の割合計算の対象になるのは、あくまでも免税事業者からの課税仕入れのみです。
課税仕入れの消費税額が8%の場合
課税仕入れの消費税額が8%だった場合は、内訳が国税6.24%、地方消費税1.76%となります。仕入税額の計算方法は以下のとおりです。
<計算方法>
仕入税額=税込の課税仕入額×8÷108
例えば、免税事業者からの税込課税仕入額が1,080万円だった場合の仕入税額は「1,080万円×8÷108=80万円」となります。こちらも同様に、10月1日を境に控除額が大きく変動します。
【~2026年9月末】(80%控除)80万円×80%=64万円
【2026年10月以降】(70%控除)80万円×70%=56万円
この記事を読んでいる人が 注目している機能
仕入税額控除の経過措置の仕訳方法
2026年10月からの70%控除への移行に伴い、控除対象外となる消費税額(自社負担分)がこれまでの20%から30%へ増加します。そのため、この自社負担分をどのように会計処理するか、経理担当者は改めて確認しておく必要があります。
経過措置期間中の仕訳として考えられる処理方法は、主に以下の2種類です。
- 該当の費用(本体価格)に上乗せする方法
- 「雑損失」や「租税公課」など、別の勘定科目で一括して処理する方法
ここでは、それぞれの方法について具体例を挙げながら解説します。
該当費用に上乗せする場合
仕入税額控除の対象にならない金額(2026年9月末までは20%、10月1日以降は30%)を、取引した該当の費用科目に直接上乗せする方法です。この場合、仕訳の時点で「仕入税額控除ができる額(仮払消費税等)」と「控除できない額(費用に加算)」を区別して記帳します。
1万1,000円の商品を免税事業者から仕入れ、70%控除対象(2026年10月1日以降)の経過措置を利用する場合の、実際の仕訳例を見てみましょう。
■該当費用に上乗せする場合の仕訳例(2026年9月30日まで:80%控除)
|
借方 |
貸方 |
||
|
仕入れ |
10,200 |
現金 |
11,000 |
|
仮払消費税 |
800 |
||
■該当費用に上乗せする場合の仕訳例(2026年10月1日より:70%控除)
|
借方 |
貸方 |
||
|
仕入れ |
10,300 |
現金 |
11,000 |
|
仮払消費税 |
700 |
||
実際の消費税額は1,000円ですが、このうち仕入税額控除の対象になる70%分(700円)のみを仮払消費税として計上します。一方、仕入税額控除の対象にならない残り30%の300円については、仕入額の一部として処理します。
この方法は、取引のたびに個別に仕入税額控除の対象になる消費税と対象にならない消費税を分けて計上しなければなりません。仕入税額控除の対象になる金額がわかりやすい一方で、仕訳に一定の手間がかかります。
ただし、最新の会計ソフトなどを使用することで、税区分を選択するだけで手間なく自動計算することも可能です。
決算時には、従来どおり仮受消費税と仮払消費税の合計を相殺し、未払消費税の計上を行います。 仮払消費税が700円、仮受消費税が2,000円だった場合の仕訳方法は、下記のとおりです。
■決算時の仕訳例(2026年10月1日以降)
|
借方 |
貸方 |
||
|
仮受消費税 |
2,000 |
仮払消費税 |
700 |
|
未払消費税等 |
1,300 |
||
なお、実際の決算時の仕訳では、年間の仮受消費税と仮払消費税を合計した金額と消費税の納税額をもとに計算を行います。
雑損失で処理する場合
仕入時に、従来と同じ仕訳方法をとりたい場合は、仕入税額控除にならない部分の金額を雑損失(または租税公課など)で計上しましょう。この方法は、仕訳の時点では仕入税額控除の対象にならない金額もいったん全額「仮払消費税」として処理するため、決算時まで実際の控除外負担額が見えにくいという難点があります。
しかし、日々の取引入力で個別の計算が必要なく、ミスを防ぎやすいのが大きなメリットです。
雑損失で処理する場合の仕訳例は、下記のとおりです。(※購入金額11,000円、うち消費税1,000円の例)
■仕訳例(従来と同様)
|
借方 |
貸方 |
||
|
仕入れ |
10,000 |
現金 |
11,000 |
|
仮払消費税 |
1,000 |
||
仕入時の仕訳方法は、インボイス導入前と変わりません。ただし、該当の取引が「70%税額控除」の対象であることがわかるようにしておく必要があります。決算時に正しい仕訳を行うために、税区分や摘要欄を活用し、インボイスのある取引(100%控除)と明確に区別できるようにしておきましょう。
その上で、決算時に雑損失として仕入税額控除の対象にならない30%分の振替仕訳を行います。
■決算時の仕訳例(雑損失への振替)
|
借方 |
貸方 |
||
|
雑損失 |
300 |
仮払消費税 |
300 |
これによって、最終的に仮払消費税が700円、雑損失が300円、仕入が10,000円という処理が完了します。その後は、仮受消費税との差額を未払消費税等として計上し、納付してください。この流れは、該当費用に上乗せする場合と変わりません。
仮受消費税が2,000円だった場合の最終的な決済仕訳は以下のようになります。
■決算時の仕訳例(未払消費税の計上)
|
借方 |
貸方 |
||
|
仮受消費税 |
2,000 |
仮払消費税 |
700 |
|
未払消費税等 |
1,300 |
||
この記事を読んでいる人が 注目している機能
仕入税額控除や売上税額の計算方法を具体例で解説
続いては、実際の仕入税額控除や売上税額の計算方法について、具体例をもとに解説します。ここでは、事業者Aが、課税事業者である顧客Bと取引をした場合を例に考えてみましょう。
事業者Aは、課税事業者の顧客Bに対して3万円の商品を販売しました。請求額は、本体価格3万円と消費税額3,000円の合計3万3,000円です。
事業者Aが免税事業者だった場合と、課税事業者だった場合の消費税額の違いは下記のとおりです。
事業者Aが適格請求書発行事業者に登録せず、仕入税額控除ができない場合の消費税額
まずは、事業者Aが免税事業者で、適格請求書発行事業者ではない場合について考えてみましょう。事業者Aは免税事業者のため、顧客Bとの取引で発生した金額すべてを売上として計上可能です。そのため、消費税の納税額は0円で、3万3,000円の全額が売上高になります。
一方、顧客Bは課税事業者です。事業者Aからインボイスがもらえないと、代金と合わせて支払った消費税額3,000円は原則として仕入税額控除の対象になりません。
ただし、経過措置の期間中は一定割合の仕入税額控除が可能です。2026年9月末までの取引(80%控除)であれば、3,000円×80%=2,400円の仕入税額控除が受けられますが、2026年10月1日以降の取引(70%控除)では、3,000円×70%=2,100円の仕入税額控除に減額されます。
仮に、顧客Bの課税売上高にかかる消費税額が1万円だった場合、顧客Bが納めるべき消費税額は以下のように変わります。
【現在】2026年9月末までの取引(80%控除の場合): 1万円(預かった消費税)-2,400円(控除額)=7,600円 を納税
【今後】2026年10月以降の取引(70%控除の場合): 1万円(預かった消費税)-2,100円(控除額)=7,900円 を納税
このように、2026年10月1日以降は同じ金額の取引であっても、インボイスが発行されない免税事業者との取引では、顧客B(買い手側)の消費税負担額が増加します。
事業者Aが適格請求書発行事業者に登録した場合の消費税額
事業者Aが課税事業者として適格請求書発行事業者の登録を行った場合、免税事業者だったときと比べて、事業者Aと顧客Bの納める消費税額が変わります。それぞれが納めることになる消費税額は下記のとおりです。
事業者Aの支払う消費税額
事業者Aは課税事業者になるため、消費税を納税しなければなりません。課税売上高にかかる消費税額が3,000円、自社の仕入れにかかる消費税額(仕入税額控除の額)が2,000円だとすると、納税額は3,000円-2,000円=1,000円になります。 なお、事業者Aの仕入先が免税事業者の場合は、事業者A自身も経過措置(2026年10月以降は70%控除)を適用して自社の控除額を計算することになります。
顧客Bの支払う消費税額
事業者Aが適格請求書発行事業者になりインボイスを発行した場合、顧客Bは受け取ったインボイスをもとに、事業者Aに支払った消費税(3,000円)を全額仕入税額控除として自身の納税額から差し引くことができます。
仮に、課税売上高にかかる消費税額が1万円だとすると、顧客Bは1万円-3,000円(全額控除)=7,000円の消費税を納税します。
【2026年10月以降の重要ポイント:差額が拡大する】
ここでの事業者A(売り手)のインボイス登録の有無による、顧客B(買い手)の納税額の違いを比較してみましょう。
- 2026年9月末まで(80%控除): 事業者Aが免税事業者の場合(Bの納税額7,600円)と比べ、登録した場合は7,000円と、納税額が600円少なく済んでいました。
- 2026年10月以降(70%控除): 事業者Aが免税事業者の場合(Bの納税額7,900円)と比べ、登録した場合は7,000円と、納税額が900円少なくなります。
このように、2026年10月以降は、インボイス登録の有無が取引先の税負担にこれまで以上に大きく影響します。
買い手側(顧客B)としては免税事業者との取引によるコスト増が顕著になるため、免税事業者(事業者A)にとっては、今後の取引継続や新規開拓において、課税事業者への転換(インボイス登録)がより一層求められる局面に入ったといえます。
この記事を読んでいる人が 注目している機能
簡易課税制度を選んだ場合はどうなる?
課税事業者になった場合、原則的な計算方法(本則課税)しか選べないのでしょうか。実は、事前の届出により「簡易課税制度」の選択も可能です。簡易課税制度を選ぶと、以下のように計算式が変わります。
■課税制度ごとの消費税額の計算式
|
本則課税 |
売上税額-仕入税額 |
|
簡易課税 |
売上税額-仕入税額(売上税額×みなし仕入率) |
簡易課税では、売上税額と事業区分(業種)さえわかれば仕入税額を算出できるため、計算が非常に簡単です。また、仕入税額控除のために買い手としてインボイスを保存・集計しておく手間もかかりません。
【重要】「2割特例」の終了と「3割特例」の新設
インボイス制度を機に免税事業者から課税事業者になった小規模事業者の負担を軽減していた「2割特例」は、予定通り2026年(令和8年)9月30日をもって終了します。
これに代わる激変緩和措置として、令和8年度税制改正では新たな特例が設けられました。
個人事業主向けの「3割特例」の新設
インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る、令和9年分・令和10年分の消費税の確定申告において、納付税額を売上税額の3割とすることができる特例です。2割特例の終了後も、この特例を利用することで税負担の急激な増加を抑えることができます。
法人の場合
法人はこの「3割特例」の対象外となります。そのため、法人は2割特例の終了後、原則課税または簡易課税への移行判断が必須となります。
簡易課税の届出期限緩和
2割・3割特例の適用事業者が翌期から簡易課税を選択する場合、事前の届出ではなく「翌課税期間の申告期限」までの提出で認められる特例も設けられました。
簡易課税制度に関係する「みなし仕入率」とは?
簡易課税制度を選択した場合、実際の仕入れ額に関係なく、業種ごとに定められた「みなし仕入率」を売上税額に乗じて仕入税額を計算します。 事業区分とみなし仕入率は以下のとおりです。
■事業区分ごとのみなし仕入率
|
事業区分 |
事業 |
みなし仕入れ率 |
|
第一種 |
卸売業 |
90% |
|
第二種 |
小売業、農林漁業(飲食料品) |
80% |
|
第三種 |
製造業、農林漁業(飲食料品除く)等 |
70% |
|
第四種 |
その他事業(飲食店業等) |
60% |
|
第五種 |
サービス業等 |
50% |
|
第六種 |
不動産業 |
40% |
みなし仕入率を使った納める消費税額の計算例
例えば、第3種事業に該当する「製造業(みなし仕入率70%)」で、売上にかかった消費税額が1,000円だった場合を計算してみましょう。
- 仕入税額の算出:1,000円 ×70% =700円
- 納める消費税額:1,000円(売上税額)-700円(みなし仕入税額)=300円
このように、実際の仕入れにかかった消費税額やインボイスの有無に関わらず、売上からシンプルに納税額を導き出すことができます。「2割特例」が終了した後の税負担増を抑えるためにも、自社の業種と本則課税時の実際の仕入率を比較し、簡易課税制度を利用すべきか早めにシミュレーションしておきましょう。
この記事を読んでいる人が 注目している機能
インボイス制度の負担を軽減できる支援措置
国は、インボイス制度への対応や課税事業者への転換に伴う事業者の負担を軽減するため、経過措置以外にもさまざまな支援措置を用意しています。 以下で、主な6つの支援措置の現状について解説します。
IT導入補助金
会計システムや受発注システムなどを導入する際に利用できる補助金です。「インボイス枠(インボイス対応類型)」「インボイス枠(電子取引類型)」という枠が用意されており、インボイス制度に対応したソフトウェアやハードウェアが補助対象に組み込まれています。50%控除への対応で複雑化する経理業務のデジタル化に有効です。(※募集枠や要件は実施年度の最新公募要領をご確認ください)
※IT導入補助金の詳細については「IT導入補助金2025は補助対象が拡充!採択率を高める申請方法を詳しく解説」をご覧ください。
2割特例(※まもなく終了)と新たな「3割特例」への移行
免税事業者から適格請求書発行事業者になった場合、消費税の納税額を「売上税額の2割」に軽減できる「2割特例」という制度があります。事前の届出は不要で、申告時に適用を記載するだけで利用できます。
ただし、本特例の対象となるのは「2023年10月1日から2026年9月30日までの日を含む課税期間」までです。これ以降の対応については、個人事業主と法人で大きく異なります。
■個人事業主の場合
2026年(令和8年)分で2割特例は終了となりますが、令和9年・10年分については、新たに設けられた「3割特例」(納付税額を売上税額の3割とする特例)へ移行し、引き続き税負担の激変緩和措置を受けることが可能です。
■法人の場合
決算月によって2割特例の最終事業年度が異なります。法人は「3割特例」の対象外となるため、2割特例終了後は速やかに本則課税か簡易課税のいずれかを選択・準備する必要があります。
出典:国税庁「インボイス経過措置の見直し等」
少額特例
税込1万円未満の課税仕入れについて、インボイスがなくても仕入税額控除を認める制度です。課税売上高が1億円以下、または特定期間における課税売上高が5,000万円以下の事業者が対象となります。2023年10月1日から2029年9月30日まで適用され、事務負担の軽減を目的としています。
参考:国税庁「少額特例(一定規模以下の事業者に対する事務負担の軽減措置の概要)の概要」
少額な返還インボイスの交付義務免除
インボイスを発行した取引で値引きや返金があった場合、通常は返還インボイスの発行が必要です。しかし、1万円未満の少額な値引きや返品については返還インボイスが不要です。 この制度は、すべての事業者が期間の定めなく利用できます。
参考:国税庁「少額な返還インボイスの交付義務免除の概要」
小規模事業者持続化補助金
小規模事業者が作成した経営計画にもとづく、販路開拓等の取り組みを支援する補助金です。インボイス制度を機に免税事業者から適格請求書発行事業者に転換した小規模事業者に対しては、補助上限額を一律50万円上乗せする「インボイス特例」が設けられるなど、転換を強力に後押ししています。
参考:全国商工会連合会「小規模事業者持続化補助金」
ものづくり補助金
中小企業・小規模事業者等がサービス開発や試作品開発・生産プロセスの改善などに対応するための設備投資等を支援する制度です。インボイス制度導入に伴うシステム改修や新規導入などの取り組みが補助対象となります。
参考:全国中小企業団体中央会「ものづくり補助金総合サイト」
この記事を読んでいる人が 注目している機能
70%控除に向けて「経理のデジタル化・自動化」の再点検を
2026年度税制改正により「50%」への急激な引き下げは回避されたものの、2026年10月から「70%控除」へと企業の税負担が増加することに変わりはありません。 会計システムの税区分変更や、取引先との条件見直し、法人の場合は簡易課税制度の活用検討など、10月を迎える前に自社の経理・税務フローを早急に再点検しましょう。
株式会社インフォマートが提供する『BtoBプラットフォーム 請求書』は、インボイス制度や電子帳簿保存法に対応。制度変更によってわからない点があっても、請求書の発行や管理を安心して進められます。適切かつ迅速な経理業務を目指すためにも、請求書管理システムの導入を検討してみましょう。
よくあるご質問
インボイスの経過措置とは?
インボイスの経過措置とは、2031年9月30日まで一定の仕入税額控除が認められる経過措置のことで、経過措置期間中は、インボイスがなくても一定の仕入税額控除が認められます。この経過措置は、免税事業者と取引を行う課税事業者の急激な負担を避けるために設けられたものです。
詳しくは「インボイス制度の経過措置は2031年9月30日まで」をご確認ください
インボイスの経過措置の計算方法は?
課税仕入消費税額が10%の場合、仕入税額は「税込の課税仕入額×10÷110」で求めることができます。2026年10月1日以降の取引は70%の仕入税額控除期間となり、「仕入税額×70%」が仕入税額控除金額となります。
詳しくは「経過措置期間中の課税仕入れの計算方法」をご確認ください
インボイスの経過措置の80%はいつまでですか?
インボイスの経過措置期間のうち、2023年10月1日から2026年9月30日までは仕入税の80%、2026年10月1日から2028年9月30日までは70%を仕入税額控除の対象にできます。2028年10月1日から2030年9月30日までは50%控除、2030年10月1日から2031年9月30日までは30%控除、2031年10月1日以降は仕入税額控除ができなくなります。
詳しくは「2026年10月1日から控除割合が「70%」に変更」をご確認ください
 シェアする

 LINEで送る