- 電子帳簿保存法
【2026年最新】電子帳簿保存法にもとづく電子請求書の保存方法と2つの要件を解説
最終更新日:2026年10月14日
 【動画】請求書でいま選ばれる
この記事でわかること3点
- 電子取引の保存義務
電子データで受領した請求書は、原則として電子データのまま保存することが義務付けられています。 - 必要な2つの要件
電子帳簿保存法で求められる「真実性の確保」と「可視性の確保」という2つの保存要件について解説します。 - 効率的な保存手順
罰則を回避し、日々の業務負担を減らすための電子請求書の保存手順やシステム選びのポイントを紹介します。
取引先から電子データで届く請求書が増える一方、印刷して紙で保存する運用を続けている企業も少なくないのではないでしょうか。 しかし、電子データで受け取った請求書は原則として電子データのまま保存することが電子帳簿保存法(電帳法)で義務付けられており、従来の紙保存に戻すことは認められません。
そこで本記事では、電子請求書の保存義務の内容と2つの要件、具体的な保存手順から保存期間、違反時の罰則をわかりやすく解説します。


電子請求書とは?紙の請求書との違い
電子請求書とは、メール添付のPDFやクラウド上の請求書発行システム、EDI(電子データ交換)などを通じて、電子データの形式でやりとりされる請求書を指します。 紙に印刷して郵送する請求書との大きな違いは、発行から受領までの過程で紙という媒体を介さない点にあります。
また、紙の請求書は紙のまま保存すれば問題ありませんが、電子請求書は原則として電子データのまま保存しなければなりません。 受領した電子請求書を印刷して紙で保存する運用は、原則として認められていないため、保存方法には注意が必要です。
※請求書の保管方法の詳細は下記の記事もご覧ください。
お役立ちコラム:請求書
「【2026年最新】請求書の保管方法は?紙からの電子化で効率を上げる方法を解説」

この記事を読んでいる人が 注目している機能
電子請求書は電子帳簿保存法の「電子取引」に区分される
電子帳簿保存法とは、国税関係の帳簿や書類を電子データで保存する際の要件を定めた法律です。
電子帳簿保存法には「電子帳簿等保存」「スキャナ保存」「電子取引」という3つの保存区分があり、電子請求書の保存方法はこのうち「電子取引」に該当します。
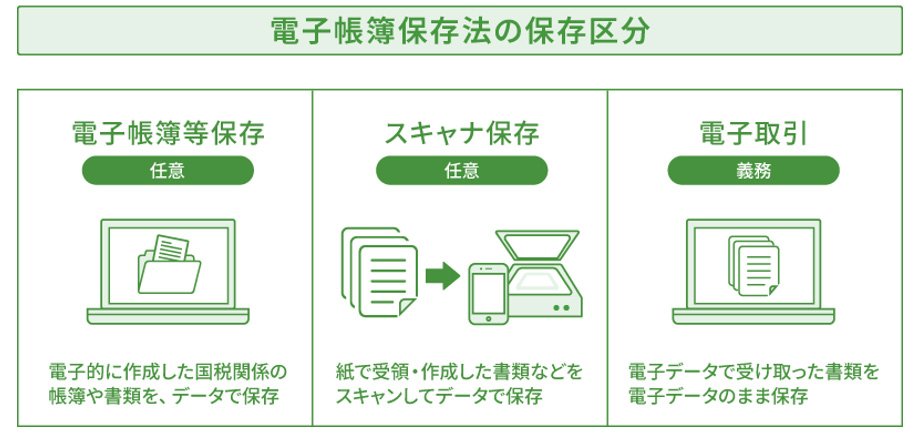
なお、電子帳簿等保存とスキャナ保存は任意の制度ですが、電子取引による保存は原則として義務であり、電子請求書を取り扱うすべての事業者が対象です。
ここでは、電子帳簿保存法の電子取引に該当する具体例と、義務化の内容を見ていきましょう。
電子取引に該当する電子請求書の具体例
電子取引に該当する電子請求書には、以下のようなケースが挙げられます。
<電子取引に該当する電子請求書の具体例>
- メールに添付されたPDF形式の請求書
- クラウド上の電子請求書システムからダウンロードした請求書
- EDIシステムを通じて送受信した請求書
いずれの方法で受け取った場合も、電子データのまま電子取引の要件に沿って保存する必要があります。
電子請求書の保存は原則として義務化されている
2024年1月1日以降、電子取引で受け取った電子請求書は、電子帳簿保存法の要件に則ってデータのまま保存することが原則として義務化されました。
要件を満たす形での対応が難しい事業者向けの猶予措置は用意されているものの、基本的にはデータで受領した電子請求書は、データのまま保存することが求められています。
この記事を読んでいる人が 注目している機能
電子請求書の保存に必要な2つの要件
電子請求書を保存する際は、電子帳簿保存法の電子取引の要件である「真実性の確保」と「可視性の確保」を満たさなければなりません。
要件を満たさない保存方法は電子帳簿保存法違反となる可能性があります。
ここでは、真実性の確保と可視性の確保の具体的な要件を見ていきましょう。
「真実性の確保」は4つの方法のいずれかを満たす必要がある
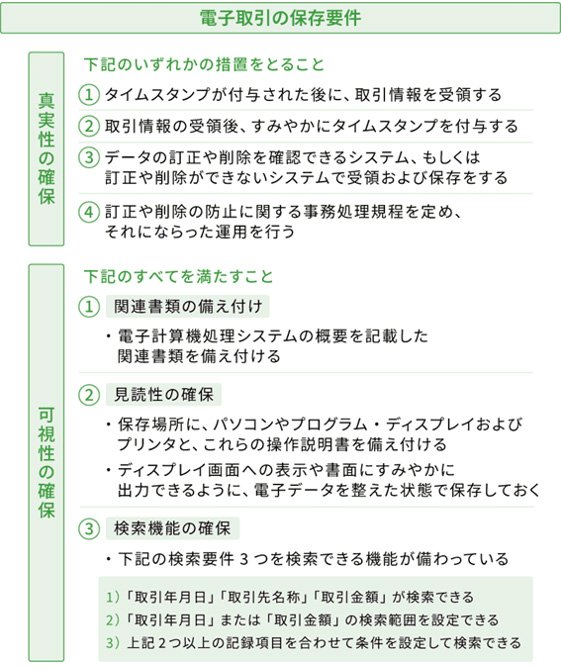
真実性の確保とは、保存したデータが改ざんされていないことを証明するための要件です。
以下の4つの方法のうち、いずれか1つを満たせば要件を達成できます。
<真実性の確保の要件>
- タイムスタンプが付与された後に、取引情報を受領する
- 取引情報の受領後、すみやかにタイムスタンプを付与する
- データの訂正や削除を確認できるシステム、もしくは訂正や削除ができないシステムで受領および保存をする
- 訂正や削除の防止に関する事務処理規程を定め、それにならった運用を行う
「可視性の確保」に必要な検索要件を満たす
可視性の確保とは、保存したデータをすぐに確認・検索できる状態にしておくための要件です。
以下のすべてを満たす必要があります。
<可視性の確保の要件>
- 関連書類の備え付け:電子計算機処理システムの概要を記載した関連書類を備え付ける
- 見読性の確保:保存場所に、パソコンやプログラム・ディスプレイおよびプリンタと、これらの操作説明書を備え付ける。ディスプレイ画面への表示や書面にすみやかに出力できるように、電子データを整えた状態で保存しておく
- 検索機能の確保:下記の3つを検索できる機能を備えておく
1.「取引年月日」「取引先名称」「取引金額」が検索できる
2.「取引年月日」または「取引金額」の検索範囲を設定できる
3.上記2つ以上の記録項目を合わせて条件を設定して検索できる
この記事を読んでいる人が 注目している機能
自社が発行した電子請求書(控え)も保存義務がある
請求書を電子データで発行した場合、自社に残る控えについても保存義務が生じます。
インボイス制度の開始により、適格請求書発行事業者は、発行した適格請求書(インボイス)の写し(控え)を保存することが義務付けられています。
この保存義務は、電子請求書の控えにも適用されます。
発行側の控えについても、真実性の確保と可視性の確保の2つの要件を満たさなければなりません。
なお、電子請求書システムを利用すれば、電子請求書の発行と同時に控えが要件を満たす形で保存される仕組みになっていることが多いため、個別に対応する手間を減らせるでしょう。
この記事を読んでいる人が 注目している機能
電子帳簿保存法の保存要件が除外されるケース
真実性の確保・可視性の確保という2つの要件は、電子取引データを保存するすべての事業者に原則として義務付けられています。
ただし、一定の条件を満たす場合に限り、要件の適用が除外・緩和されるケースが用意されています。
以下で紹介する2つのケースは免除される範囲も適用条件も異なるため、あらかじめ違いを押さえておきましょう。
■2つの緩和・猶予措置の違い
| 内容 | ダウンロードの求めに応じられる事業者 | 猶予措置の対象になる事業者 |
| 免除される要件 | 検索要件のみ(可視性の確保の一部) | 真実性の確保・可視性の確保の両方 |
| 対象になる条件 | 事業者の規模などに応じて自動的に該当 | 税務署長が「相当の理由」を認めた場合のみ |
| 引き続き必要な対応 | ダウンロードの求めに応じられる状態にしておく | ダウンロードの求めと書面の提示・提出の求め、両方に応じられる状態にしておく |
ダウンロードの求めに応じられる事業者
検索要件の緩和条件のひとつが「ダウンロードの求め」への対応です。
税務調査などの際に、税務職員から電磁的記録をダウンロードするよう求められることを「ダウンロードの求め」といい、ダウンロードしたデータを検索できれば事業者側の検索機能は簡略化してよいという考え方から、これに応じられる場合は検索要件のうち範囲指定検索・複数条件検索が不要になります。
さらに、売上高が5,000万円以下の事業者や、電子取引データを書面に出力して整理・提示できる事業者は、ダウンロードの求めに応じられることを条件に検索要件そのものが不要になります。
いずれも検索要件以外の要件は引き続き満たす必要があるので注意しましょう。
「猶予措置」の対象になる事業者
猶予措置とは、次の3つの要件をすべて満たす事業者に限り、真実性の確保・可視性の確保の要件を満たしていなくても保存を認める救済措置です。
要件は以下のとおりです。
<猶予措置の要件>
- 保存要件に従って保存できなかったことについて、税務署長に「相当の理由」があると認められること
- 税務調査時に要求された電磁的記録のダウンロードの求めに応じられること
- 税務調査時に要求された書面の提示または提出の求めに応じられること
自社のシステムや事務処理規程の整備が整い次第、正式な要件を満たす保存に移行することが望ましいでしょう。
※猶予措置の詳細は下記の記事もご覧ください。
お役立ちコラム:電子帳簿保存法
「【2026年最新】電子帳簿保存法の義務化はいつから?猶予措置の条件を解説」
この記事を読んでいる人が 注目している機能
電子請求書の保存体制を整える4つの手順
電子取引の2つの要件を理解した上で、実際に社内で対応する場合は、次の手順で進めるのがおすすめです。
ここでは、電子請求書の保存体制を整える手順を見ていきましょう。
1. 請求書のやりとりを洗い出し方針を決める
まずは自社が受領・発行する請求書の経路(メール添付、クラウド、紙など)を洗い出し、保存の方針を決めます。
主要な経路がわかれば、その形式への対応を軸にシステムを比較できるため、電子請求書システムを導入する際の選定がスムーズになるでしょう。
2. 要件を満たすシステムを導入する
続いて、洗い出した経路に対応できる電子請求書システムを選定します。
その際は、電子取引の保存要件をシステム側の機能でカバーできるか、JIIMA(公益社団法人日本文書情報マネジメント協会)認証を受けているかなどを基準に探すのがおすすめです。
自社で事務処理規程を整備して運用するよりも、こうした機能を備えたシステムを導入したほうが、対応漏れを防ぎやすくなるので、請求書を電子化する場合はシステムを導入するのがおすすめです。
3. 社内の保存ルールを整備する
導入した電子請求書システムがタイムスタンプ付与や検索機能を自動的にカバーしてくれる場合でも、誰が・いつ・どのように保存するかという運用の部分は、社内でルール化しておく必要があります。
複数の部署で請求書を取り扱う場合に備え、事務処理規程などでルールを明文化しておきましょう。
ルールを明文化しておくことで、担当者が変わっても対応方法に迷わず、保存漏れや対応の属人化を防ぎやすくなります。
4. 取引先に保存方法を通知する
社内ルールが固まったら、導入したシステムとそのルールに基づいた運用開始日や具体的な発行形式・送付方法を取引先に伝えます。
取引先にも準備期間が必要になるため、切り替え予定が固まった段階で早めに一報を入れておくと、行き違いを防ぎ、スムーズに運用を切り替えられるでしょう。
この記事を読んでいる人が 注目している機能
電子請求書システムを選ぶ際のポイント
電子請求書の保存システムを選ぶ際、どのような点をチェックすればよいのでしょうか。
ここでは、電子請求書システムを選ぶ際にチェックしたいポイントを見ていきましょう。
電子取引の保存要件を満たし、対応漏れを防げるか
電子取引の保存要件は、タイムスタンプ付与や検索機能の実装など多岐にわたります。
自社で事務処理規程を整備して運用すると対応漏れが起きやすいため、システム導入前に、それぞれの機能をどこまで自動的にカバーしているかを確認し、保存要件を満たせるシステムを選びましょう。
JIIMA認証を受けているか
電子請求書システムを選ぶ際は、JIIMA認証を受けているかどうかも確認しましょう。
JIIMA認証を受けたシステムであれば、第三者機関が要件適合をまとめてチェック済みのため、個別に機能を確認する手間を省きつつ、より確実に要件に適合したシステムを選べます。
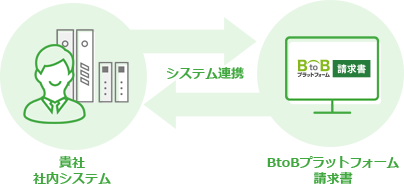
なお、『BtoBプラットフォーム 請求書』はJIIMAの「電子取引ソフト法的要件認証制度」で第1号認証を取得しています。
受領・発行の両方に対応しているか
多くの会社は請求書を受け取る側にも、発行する側にもなります。
受領・発行のどちらか一方にしか対応していないシステムを選ぶと、対応できない側を別のシステムや手作業でカバーする必要が出てきます。
そのため、受領・発行の両方に対応できるシステムを選べば、保存対応を一元管理できるでしょう。
この記事を読んでいる人が 注目している機能
電子請求書の保存期間は法人7年・個人事業主5年
発行した請求書や受け取った請求書は、一定期間保存する必要があります。請求書の保存期間は、法人税法または所得税法によって下記のように定められています。
■請求書の保存期間
|
事業形態 |
保存期間 |
備考 |
|
法人 |
確定申告期限の翌日から7年間 |
青色繰越欠損金が生じた年度などは10年間の保存が必要 |
|
個人事業主 |
確定申告期限の翌日から5年間 |
前々年の課税売上高が1,000万円を超える場合は7年間の保存が必要 |
なお、インボイスは、法人・個人事業主に限らず7年間保存する必要があるため注意が必要です。
上記の保存期間は、請求書をデータで受け取った場合も、紙で受け取った場合も同様です。また、保存方法がデータか紙かによって保存期間が変わることもありません。
この記事を読んでいる人が 注目している機能
電子帳簿保存法に違反した場合の罰則
電子請求書を要件どおりに保存していない、あるいはデータを改ざんしていた場合、ペナルティが課される可能性があります。
ここでは、電子帳簿保存法に違反した場合の罰則を見ていきましょう。
重加算税・延滞税が課される可能性がある
電子取引した電子請求書を要件どおりに保存できていない状態が続き、その中でデータの改ざんなど不正な行為があったと認められた場合、重加算税や延滞税が課される可能性があります。
申告した税額が本来納めるべき税額より少なかった場合には延滞税、その原因が税額計算の基礎となる事実の隠蔽・仮装によるものであった場合には、さらに重加算税が課されます。
ただし、これらは保存要件を満たしていないというだけで自動的に課されるものでははありません。
保存していた電子請求書の改ざんなど、隠蔽に該当する不正な行為があった場合に限られる点に注意しましょう。
青色申告の承認が取り消される可能性もある
重加算税は改ざんなど不正な行為があった場合のペナルティですが、不正の有無にかかわらず、保存要件を満たしていないことが常態化している場合には、青色申告の承認が取り消される可能性があります。
青色申告が取り消されると税制上のさまざまな優遇措置を受けられなくなるため、実務への影響は大きいといえるでしょう。
この記事を読んでいる人が 注目している機能
紙で受け取った請求書を電子化したい場合はスキャナ保存を検討
電子請求書はデータのまま保存する必要がありますが、紙で受け取った請求書はこれまで通り紙のまま保存して問題ありません。 ただし、ファイリングの手間を省くために電子化したい場合は、「スキャナ保存」の要件を満たした形で保存する必要があります。
なお、要件を満たしてデータ化した場合、紙の原本は破棄しても問題ありません。
しかし、要件を満たしていない状態で原本を破棄すると電子帳簿保存法違反になるため、不安がある場合は原本を一定期間保管しておくと安心です。
※スキャナ保存の保存要件の詳細は下記の記事もご覧ください。
お役立ちコラム:電子帳簿保存法
「スキャナ保存制度とは?要件と改正ポイントを解説」
この記事を読んでいる人が 注目している機能
電子請求書は『BtoBプラットフォーム 請求書』で確実に保存しよう
電子請求書の保存要件は多岐にわたり、事務処理規程の整備や検索要件への対応を自社だけで行うのは負担が大きいものです。
そこでおすすめしたいのが、電子請求書システムの導入です。インフォマートの『BtoBプラットフォーム 請求書』は、請求書の発行・受取の両方を電子データのまま一元管理できるサービスです。
JIIMAの第1号認証を取得しており、電子帳簿保存法・インボイス制度への要件適合を個別に確認する必要がありません。また、受け取った請求書はタイムスタンプ付与や検索機能への対応が自動化されるため、要件対応の抜け漏れを防げます。
紙・PDF・メール添付など、取引先から届く請求書の形式を問わず受領できる点も特徴です。
オプションの『データ化おまかせサポート』を利用すれば、郵送で届いた紙の請求書やメール添付のPDFの開封・スキャン・データ補正までを代行してもらえます。
届いた請求書の入力作業もAI-OCRによって自動化されるため、受領から入力までを一貫してアウトソーシングでき、自社の負担を増やさずに電子データへの一本化を進められます。
ぜひ、電子請求書の保存方法に悩みを抱えている方は『BtoBプラットフォーム 請求書』の導入をご検討ください。
この記事を読んでいる人が 注目している機能
よくあるご質問
電子請求書は、どう保存すればいいですか?
電子請求書は電子帳簿保存法の「電子取引」に該当するため、原則として電子データのまま保存する必要があります。保存時には「真実性の確保」(改ざん防止)と「可視性の確保」(検索機能や見読性の確保)という2つの要件を満たさなければなりません。
詳細は「電子請求書の保存に必要な2つの要件」をご覧ください。
電子請求書の保存期間はどれくらいですか?
電子請求書の保存期間は、法人の場合は確定申告期限の翌日から7年間(繰越欠損金がある年度などは10年間)、個人事業主の場合は5年間(課税売上高1,000万円超は7年間)と定められています。なお、インボイス(適格請求書)の控え等は法人・個人問わず7年間の保存が必要です。
詳細は「電子請求書の保存期間は法人7年・個人事業主5年」をご覧ください。
電子請求書を保存する要件を満たしていない場合はどうなりますか?
保存要件を満たさずにデータを改ざんするなどの不正行為があった場合、重加算税や延滞税といったペナルティが課される可能性があります。また、不正の有無にかかわらず要件違反が常態化している場合、青色申告の承認が取り消されるリスクもあるため注意が必要です。
詳細は「電子帳簿保存法に違反した場合の罰則」をご覧ください。
 シェアする

 LINEで送る